
2026.9.26
次世代経営者育成講座シリーズ 食品卸売業編⑥銀行に『粗利率はどう変わりましたか』と聞かれたら。後継者のための財務分析
朝でも昼でもこんばんは。〝次世代経営者育成パートナー〟中小企業診断士の田中 健太郎です。
「親(社長)が子供(後継者)に受けてほしい 次世代経営者育成講座シリーズ 食品卸売業編」の第6回です。今回のテーマは財務分析です。決算書を「読む」から一歩進んで、「比べて判断する」ところに入ります。自社の目線と、銀行の目線。この2つの物差しを持つ回です。
※本ブログに登場する会社・人物はすべて架空です。特定の支援先を指すものではありません。
こんな方におすすめ
- 銀行との面談で、決算の説明を毎回社長ひとりが引き受けている
- 決算書は届くが、前期と並べて見たことはあまりない
- 売上が伸びているので、会社は順調だと思っている
- 後継者に、銀行とのやりとりを少しずつ任せていきたい
前回のおさらい
第5回「季節商売の資金繰り、なぜ年末にヒヤヒヤするのか」で、みなと食品(仮名)の後継者Kさんは、1年のうちで手元資金がいちばん薄くなるのは1月末だと突き止めました。12月に売れば売るほど、2月の手前が苦しくなる。毎年社長が銀行に足を運んでいた理由も、数字で説明できるようになりました。
その日の帰り際、Kさんがこう言ったんです。「この話、銀行の人にも自分で説明できるようになりたいです。あの面談で粗利率を聞かれたとき、答えたのは父で、ぼくは数字を持っていなかったので」。第6回はここから始まりました。
あの日、Kさんが答えられなかった質問
第1回でお話ししたとおり、この講座のきっかけは銀行の融資面談でした。担当者から出た質問は、こうです。
「今期の粗利率は、前期からどう変わりましたか」
このときは社長が答えました。隣に同席していたKさんは、数字を持っていませんでした。銀行が後継者の同席を求めるのは、次の代でも返済できるかを見たいからです。その場で黙っているだけで、評価は静かに下がります。
こういう場面、実はめずらしくありません。後継者の方も、自社の売上や粗利率くらいは頭に入っていることが多いんです。でも「前の期と比べて」「その理由は」と聞かれると、止まってしまう。決算書を単体で眺める習慣はあっても、並べて比べる習慣がないからです。
財務分析と聞くと難しい指標がたくさん出てくるイメージがありますよね。でも、やっていることの中心は「比べる」だけなんです。
売上は4千万円増えたのに、粗利は1千4百万円減っていた
Kさんと一緒に、みなと食品の決算書を2期分並べてみました。
- 売上高:前期9億6千万円 → 今期10億円(4千万円の増収)
- 売上総利益(粗利):前期1億4千4百万円 → 今期1億3千万円
- 粗利率:前期15.0% → 今期13.0%
- 営業利益:前期3千6百万円 → 今期2千万円
Kさんの第一声は「え、売上は増えてるのに」でした。営業出身ですから、4千万円の増収には手応えがあったんです。実際、現場はよく頑張っています。
ところが粗利は1千4百万円減っています。粗利率にすると2ポイントの低下です。たった2ポイント、と思われるかもしれません。でも年商10億円の会社では、2ポイントは2千万円にあたります。前期と同じ15.0%を保てていれば、粗利は1億5千万円あったはずなんです。
営業利益は3千6百万円から2千万円へ、4割以上減りました。増収減益です。売上だけを見ていると、この変化には気づけません。
「伸び方」を比べると、会社の中で起きていることが見える
もう一段、比べ方を工夫します。金額ではなく、前期からの伸び率で並べてみるんです。
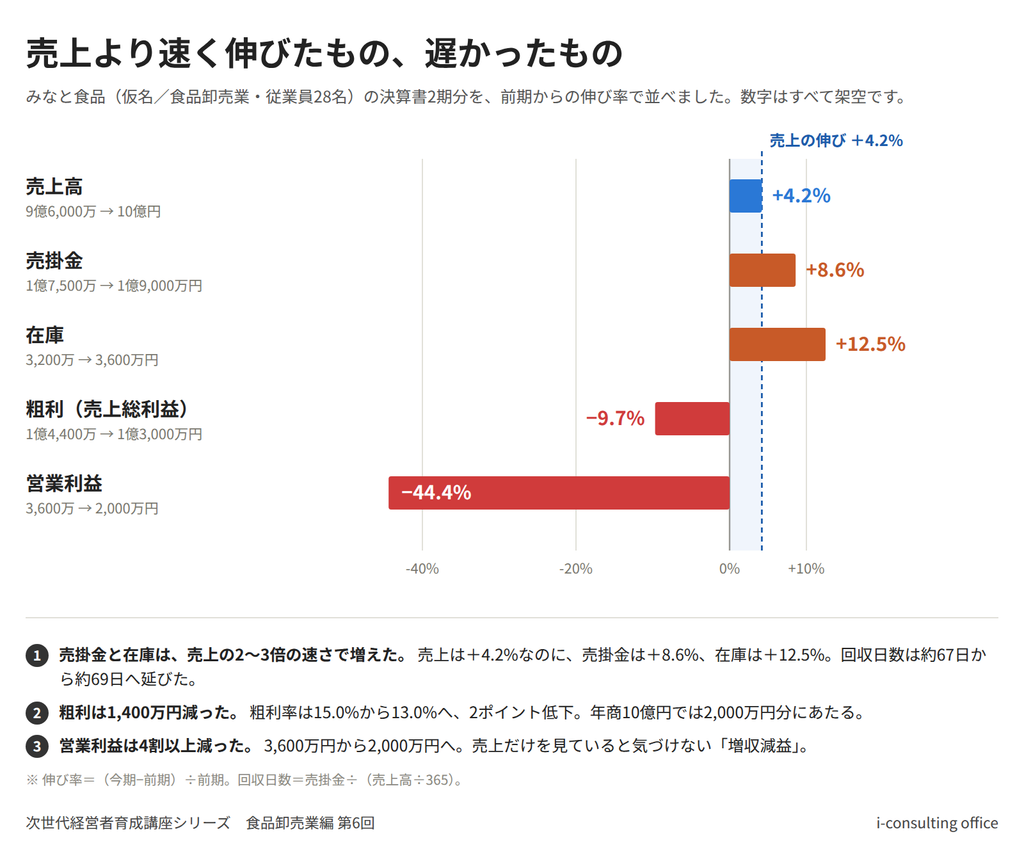
伸び率で比べる財務分析:みなと食品の主要項目の前期比伸び率を並べた横棒グラフ。売上高の伸び4.2%を基準線に、売掛金と在庫は売上より速く伸び、粗利と営業利益は減っていることを示している〕
売上は4.2%伸びました。これを基準線にして、ほかの数字が売上より速く伸びたのか、遅かったのかを見ます。
売上より速く伸びたもの。売掛金が8.6%、在庫が12.5%です。売上が4%しか増えていないのに、売掛金は倍の速さで増えている。回収にかかる日数に直すと、約67日から約69日へ、2日半ほど延びています。
売上より遅かったもの。粗利がマイナス9.7%、営業利益がマイナス44.4%です。
この並びを見て、Kさんが言いました。「売上を取りにいった分、値引きしたか、支払条件をゆるめたか、どこかで無理をしてますね」。このひと言が出たら、財務分析はもう半分できています。数字の変化から、現場で何が起きたかの仮説を立てる。これが自社目線の財務分析です。
銀行はどこを見ているのか
では、同じ決算書を銀行はどう見るのか。見るところはたくさんありますが、講座では3つに絞って押さえます。
1つ目:儲ける力は落ちていないか
粗利率と営業利益率の推移です。1期だけでは判断しません。前期、前々期と並べて、下がり続けていないかを見ます。あの面談の質問は、まさにここを確かめるためのものでした。みなと食品は今期、ここに黄色信号がついています。
2つ目:会社の体力はあるか
自己資本比率です。総資産のうち、返さなくていいお金がどれだけあるか。みなと食品は総資産4億2千万円に対して純資産1億6千万円、38.1%です。前期の36.5%から上がっています。利益を積み上げてきた結果で、ここは胸を張っていい数字です。
3つ目:借入を何年で返せるか
債務償還年数です。借入金を、1年間に生み出すお金(利益+減価償却費)で割ります。みなと食品は借入金1億3千万円に対して、利益1千2百万円と減価償却費1千8百万円の合計3千万円。約4.3年です。
ここで第3回の話がつながります。みなと食品の運転資金は、BSで計算すると売掛金と在庫から買掛金を引いた1億3千万円。借入金とほぼ同じ額なんです。つまり借入は設備に消えたのではなく、商売を回すための運転資金に見合っている。銀行によっては、この部分を差し引いて見ることもあります。
Kさんは「借金が1億3千万円あると聞くと重く感じてたんですけど、中身で見え方が変わるんですね」と言っていました。そうなんです。同じ金額でも、何のための借入かを説明できるかどうかで、相手の受け止め方は変わります。
「わかりません」と「今、調べています」は違う
こうして並べると、銀行の目から見たみなと食品は、こう映ります。体力はある。返済力も問題ない。ただ、儲ける力に変化が出ている。だからこそ、担当者は粗利率を聞いたんです。
では、あの質問にどう答えればよかったのか。講座でKさんと一緒に組み立てた答えは、3つの要素でできています。
- 事実:粗利率は15.0%から13.0%へ、2ポイント下がった
- 見立て:増収の中身に、利幅の薄い取引が含まれている可能性が高い
- 次の動き:どの取引先・どの商品で下がったかを、いま月次で洗い出している
理由を完全に説明できなくてもいいんです。銀行が確かめたいのは、経営者が数字の変化に気づいていて、手を打とうとしているかどうか。「わかりません」で止まるのと、「今こう見ていて、ここを調べています」と返すのとでは、同じ数字でも評価がまるで違います。
よくあるのが「そのへんは税理士に聞かないと」という答えです。正直な答えではあります。でも担当者からすると、社長が自社の数字を見ていない、と受け取れてしまう。数字が悪いことより、数字を見ていないことのほうが、ずっと重く受け止められるんです。
ただ、粗利率をどこまで戻すべきか。どの指標を銀行との共通言語にするか。ここは業種や取引先の構成、金融機関との関係で答えが変わります。他社の正解を持ってきても機能しない領域です。講座では、御社の決算書を実際に並べたうえで、どこを見て、どう説明するかを一緒に決めていきます。
まとめ
今回のポイントは3つです。
- 財務分析の中心は「比べる」こと。前期と並べ、売上の伸びを基準に他の数字の伸び方を見る
- 銀行が見るのは、儲ける力の推移、会社の体力、返済できる年数の3つ。借入は金額だけでなく中身で見られる
- 答えが完全でなくてもいい。事実、見立て、次の動きを自分の言葉で話せることが信頼になる
社長にひとつだけお聞きします。次の決算説明に、息子さんを同席させたとします。担当者から「粗利率はどう変わりましたか」と聞かれたら、息子さんはどう答えるでしょうか。
次回は、今回見つけた粗利率の低下が、どの取引先・どの商品で起きているのかを探ります。決算書の中には答えがありません。手がかりは、会社の中にある売上データです。
よくある質問
Q. 何期分を並べればいいですか
A. 最低でも2期、できれば3期です。2期だとたまたまの変化と区別がつきません。3期並べて同じ方向に動いていれば、それは流れです。
Q. 業界平均と比べる必要はありますか
A. 参考にはなりますが、最初は自社の前期と比べるだけで十分です。業界平均は取引先や商品の構成が違う会社の平均なので、差が出ても理由がわかりにくいんです。まずは自社の変化を説明できるようにしてください。
Q. 決算書の分析は税理士さんに任せておけばいいのではないですか
A. 数字をまとめるのは税理士さんの仕事です。ただ、数字が変わった理由は会社の中にしかありません。値引きをしたのか、取引先が変わったのか。それを知っているのは社長と後継者です。銀行もそこを経営者本人の口から聞きたいんです。
この講座、3つのこだわり
最後に、この講座について3つだけお伝えしておきます。
1つ目、完全1対1・対面です。受講者ご自身の会社の、実際の決算書を見ながら進めます。グループ講座では、ここまで踏み込めません。
2つ目、知識を学ぶだけの講座ではありません。「自分が社長ならどう判断するか」を毎回考える、経営判断そのものを疑似体験する形式です。
3つ目、業種・会社ごとに「見るべき数字」を個別に設計します。他社向けのテンプレートをそのまま持ってくることはしません。
無料相談でお持ち帰りいただけるもの
今回の記事を読んで「うちの粗利率は前期からどう動いたか」と気になった社長へ。初回無料の個別相談(30分)で、御社の財務分析シートを1枚お作りしてお渡しします。
ご用意いただくのは、直近2期分の決算書だけです。当日は主な数字を前期と並べます。そのうえで、銀行が見る3つのポイント(粗利率の推移、自己資本比率、債務償還年数)をご説明します。作ったシートはそのままお渡ししますので、次の銀行面談の前に後継者の方と一緒にご覧ください。
お問い合わせ
本日は「銀行に『粗利率はどう変わりましたか』と聞かれたら。後継者のための財務分析」というテーマでブログを作成しました。
i-consulting officeでは初回無料でご相談を受け付けておりますので、ぜひお問い合わせください。
お問い合わせ
https://icon-office.com/contact
Instagram
https://www.instagram.com/i_consulting_office
LINE公式
https://lin.ee/xHeD62c
オンライン相談を予約する
本日のお仕事
最近ブログの進みが良くない!
・S社 ネットワーク関連の研修資料作成
・T県 生成AI活用の研修資料作成